CẨM NANG QUYẾT TOÁN THUẾ THU NHẬP CÁ NHÂN (TNCN)
Hiểu Đúng Quy Định – Tối Ưu Quyền Lợi Hợp Pháp
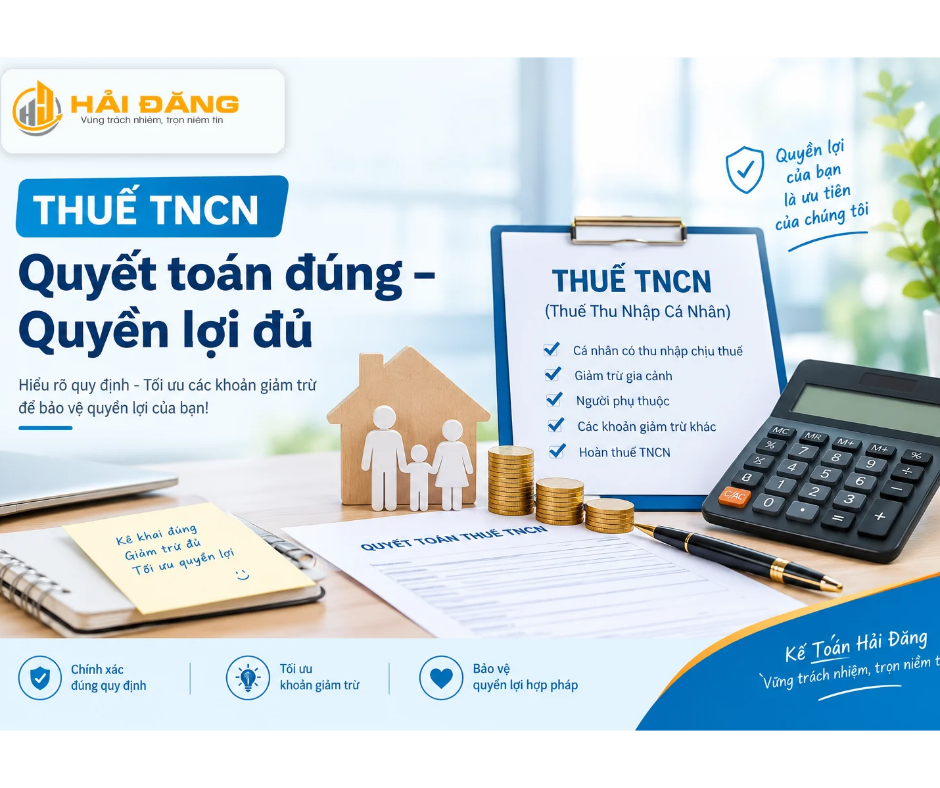
Cẩm nang quyết toán thuế thu nhập cá nhân (TNCN), Tối ưu quyền lợi hợp pháp. Để việc quyết toán thuế TNCN diễn ra thuận lợi và đãm bảo quyền lợi. Kế Toán Hải Đăng xin chia sẽ chi tiết về các khoản giảm trừ và hồ sơ cần thiết mà doanh nghiệp cũng như cá nhân cần lưu ý.
Từ ngày 01/01/2026, mức giảm trừ gia cảnh đối với thuế thu nhập cá nhân (TNCN) được điều chỉnh tăng theo Nghị quyết số 110/2025/UBTVQH15. Đây là nội dung quan trọng mà doanh nghiệp và người lao động cần cập nhật để thực hiện tính thuế, khấu trừ thuế và quyết toán thuế đúng quy định.
1. MỨC GIẢM TRỪ GIA CẢNH ÁP DỤNG TỪ NĂM 2026
Theo quy định mới, mức giảm trừ gia cảnh được áp dụng như sau:
✅ Giảm trừ đối với bản thân người nộp thuế 15,5 triệu đồng/tháng, tương đương 186 triệu đồng/năm.
✅ Giảm trừ đối với mỗi người phụ thuộc 6,2 triệu đồng/tháng.
Vậy So với mức giảm trừ của những năm trước là 11 triệu đồng/thánh thì mức áp dụng năm 2026 được điều chỉnh tăng đáng kể, góp phần giảm thu nhập tính thuế và nghĩa vụ thuế TNCN cho người lao động đủ điều kiện.
2. NHỮNG AI CÓ THỂ ĐƯỢC TÍNH GIẢM TRỪ NGƯỜI PHỤ THUỘC?
Người phụ thuộc có thể bao gồm:
– Con chưa thành niên.
– Con đã thành niên nhưng mất năng lực hành vi dân sự, là người khuyết tật hoặc không có khả năng lao động theo quy định.
– Con đã thành niên đang học đại học, cao đẳng, trung học chuyên nghiệp hoặc học nghề và đáp ứng điều kiện về thu nhập.
– Vợ, chồng không có khả năng lao động.
– Cha, mẹ đã hết tuổi lao động hoặc không có khả năng lao động.
– Những người khác không nơi nương tựa mà người nộp thuế trực tiếp nuôi dưỡng, nếu đáp ứng đầy đủ điều kiện theo quy định.
Đối với một số nhóm người phụ thuộc, điều kiện về khả năng lao động và thu nhập cần được kiểm tra cụ thể. Theo quy định hướng dẫn áp dụng trong năm 2026, mức thu nhập bình quân tháng trong năm của người phụ thuộc thuộc diện quy định không vượt quá 3 triệu đồng.
3. ĐĂNG KÝ NGƯỜI PHỤ THUỘC THẾ NÀO ĐỂ ĐƯỢC TÍNH GIẢM TRỪ?
Để bảo đảm quyền lợi thuế TNCN, người lao động và doanh nghiệp cần lưu ý:
✔️ Thực hiện đăng ký người phụ thuộc theo quy định.
✔️ Chuẩn bị đầy đủ hồ sơ chứng minh mối quan hệ và điều kiện của người phụ thuộc.
✔️ Kiểm tra thông tin kê khai, mã số thuế hoặc thông tin định danh theo yêu cầu của quy định hiện hành.
✔️ Bảo đảm mỗi người phụ thuộc chỉ được tính giảm trừ một lần cho một người nộp thuế trong cùng thời gian áp dụng.
✔️ Rà soát hồ sơ trước khi thực hiện quyết toán thuế TNCN để hạn chế sai sót và bảo đảm quyền lợi hợp pháp.
Lưu ý: Không phải cứ đăng ký người phụ thuộc là đương nhiên được tính giảm trừ. Người nộp thuế phải đáp ứng điều kiện và có hồ sơ hợp lệ theo quy định.
4. DOANH NGHIỆP CẦN LÀM GÌ ĐỂ HẠN CHẾ SAI SÓT KHI TÍNH THUẾ TNCN?
“CẨM NANG QUYẾT TOÁN THUẾ THU NHẬP CÁ NHÂN (TNCN) – Kế Toán Hỉa Đăng”
Bộ phận kế toán cần chủ động rà soát:
– Thông tin người lao động và người phụ thuộc.
– Mức giảm trừ gia cảnh đang áp dụng.
– Các khoản thu nhập chịu thuế và khoản giảm trừ hợp lệ.
– Số thuế TNCN đã khấu trừ trong kỳ.
– Hồ sơ đăng ký người phụ thuộc và hồ sơ phục vụ quyết toán thuế.
Việc cập nhật đúng quy định không chỉ giúp doanh nghiệp thực hiện nghĩa vụ thuế chính xác mà còn góp phần bảo đảm quyền lợi chính đáng của người lao động.
5. HỒ SƠ ĐĂNG KÝ NGƯỜI PHỤ THUỘC GỒM NHỮNG GÌ?
Để được tính giảm trừ gia cảnh khi xác định thuế thu nhập cá nhân (TNCN), người nộp thuế cần đăng ký người phụ thuộc và chuẩn bị hồ sơ chứng minh theo quy định.
Tùy từng trường hợp, hồ sơ có thể bao gồm các giấy tờ sau:
✅ Trường hợp 1: Người phụ thuộc là con
- Bản sao Giấy khai sinh của con.
- Giấy tờ chứng minh tình trạng khuyết tật hoặc không có khả năng lao động, nếu thuộc trường hợp phải chứng minh.
- Giấy xác nhận đang học tại trường hoặc giấy tờ liên quan đối với con đã thành niên đang đi học, nếu cần.
✅ Trường hợp 2: Người phụ thuộc là vợ hoặc chồng
- Bản sao Giấy chứng nhận kết hôn hoặc giấy tờ khác chứng minh quan hệ vợ chồng.
- Giấy tờ chứng minh tình trạng khuyết tật hoặc không có khả năng lao động, nếu thuộc trường hợp phải chứng minh.
- Giấy tờ chứng minh điều kiện thu nhập theo quy định, nếu thuộc diện phải đáp ứng điều kiện này.
✅ Trường hợp 3: Người phụ thuộc là cha, mẹ
- Giấy khai sinh của người nộp thuế hoặc giấy tờ chứng minh quan hệ cha, mẹ.
- Giấy tờ chứng minh tình trạng khuyết tật hoặc không có khả năng lao động, nếu thuộc trường hợp phải chứng minh.
- Giấy tờ chứng minh điều kiện thu nhập, nếu thuộc diện phải đáp ứng điều kiện này.
✅ Trường hợp 4: Người phụ thuộc là cá nhân khác mà người nộp thuế trực tiếp nuôi dưỡng
- Giấy tờ chứng minh mối quan hệ với người nộp thuế, nếu có.
- Giấy tờ chứng minh trách nhiệm nuôi dưỡng theo quy định.
- Các giấy tờ chứng minh điều kiện của người phụ thuộc theo từng trường hợp cụ thể.
📌 Ngoài hồ sơ chứng minh, cần lưu ý:
- Thực hiện đăng ký người phụ thuộc theo đúng thủ tục.
- Cung cấp thông tin định danh và mã số thuế theo yêu cầu của quy định hiện hành.
- Kiểm tra thông tin kê khai để tránh sai sót hoặc trùng lặp người phụ thuộc.
- Lưu giữ hồ sơ đầy đủ để phục vụ việc kiểm tra, đối chiếu và quyết toán thuế khi cần.
LƯU Ý QUAN TRỌNG: Không phải tất cả người phụ thuộc đều cần cùng một bộ hồ sơ. Thành phần hồ sơ phụ thuộc vào quan hệ với người nộp thuế và điều kiện cụ thể của từng trường hợp. Doanh nghiệp cần đối chiếu quy định hiện hành trước khi thực hiện đăng ký.
Trên đây là CẨM NANG QUYẾT TOÁN THUẾ THU NHẬP CÁ NHÂN (TNCN) mà kế toán hải đăng muốn chia sẽ với bạn.
Hiểu Đúng Quy Định – Tối Ưu Quyền Lợi Hợp Pháp
CÔNG TY TNHH DỊCH VỤ KẾ TOÁN HẢI ĐĂNG
📍 Địa chỉ: 2/1 Đồ Sơn, Phường 4, Quận Tân Bình, TP.HCM
📞 Hotline/Zalo: 0938 594 332
📧 Email: ketoanmshong@gmail.com
🌐 Trang web: ketoanhaidang.com
- Facebook: (1) Facebook
 “CẨM NANG QUYẾT TOÁN THUẾ THU NHẬP CÁ NHÂN (TNCN) , “CẨM NANG QUYẾT TOÁN THUẾ THU NHẬP CÁ NHÂN (TNCN), “CẨM NANG QUYẾT TOÁN THUẾ THU NHẬP CÁ NHÂN (TNCN)
- Dịch vụ kế toán trọn gói
- Dịch vụ thành lập công ty
- Dịch Vụ báo cáo thuế
- Dịch vụ thay đổi giấy phép kinh doanh
- Dịch vụ gỡ rối sổ sách